Resposta direta
Para analisar gastos com equipamento já em uso, identifique o que foi executado antes de classificar a nota. Separe manutenção periódica de substituição que atenda aos critérios de reconhecimento no imobilizado. Ao reconhecer a nova parte, confira também a baixa do valor contábil da parte substituída. Relacione documentos, informação técnica, ficha patrimonial e razão; o pagamento não decide sozinho o tratamento contábil.
Ouça este artigo
15:15 de áudio · Português
A ordem de serviço precisa chegar ao escritório com o que foi feito
Uma empresa envia ao escritório uma nota de manutenção de equipamento. O total inclui uma revisão periódica e a troca de um componente importante. Classificar tudo pelo nome da nota pode deixar duas situações diferentes na mesma conta. Também pode manter no patrimônio a parte antiga junto com a nova.
Este roteiro trata de gastos posteriores à aquisição de equipamento próprio já reconhecido no imobilizado, em entidade cujo referencial contábil aplicável adota o CPC 27. O trabalho é separar a natureza de cada intervenção, preparar o suporte da decisão e conferir o efeito na ficha e no razão. Não basta descobrir se a nota foi paga.
Confirme primeiro as normas adotadas pelo cliente, inclusive quando aplicáveis normas para entidades de menor porte. O exemplo não trata de arrendamento, ativo de terceiro, construção de ativo, dedutibilidade fiscal, crédito tributário ou taxa de depreciação fiscal. Os documentos oficiais pertinentes foram verificados em 15 de novembro de 2026.
Quem acompanha o equipamento precisa explicar a intervenção. O financeiro informa cobrança e pagamento. O profissional contábil avalia o reconhecimento e define os registros. Uma descrição genérica como conserto não substitui essas informações.
Referência: CPC: catálogo atual do CPC 27 e link do pronunciamento vigente. Consulta em 15/11/2026. ↗
Leia também: Bens de capital: crédito de IBS/CBS, custo e depreciação
Separe manutenção periódica de substituição de parte do ativo
O item 12 do CPC 27 direciona os custos de manutenção periódica ao resultado quando incorridos, em vez de incorporá-los ao valor contábil do equipamento. São gastos como mão de obra, consumíveis e pequenas peças dessa manutenção. O item 13 trata da substituição de partes e condiciona o reconhecimento do novo custo aos critérios do item 7.
Esses critérios envolvem a probabilidade de benefícios econômicos futuros para a entidade e a mensuração confiável do custo. O fato de uma troca ser recorrente não a transforma automaticamente em manutenção periódica. Também não é necessário inventar aumento de capacidade ou de vida útil como condição universal para reconhecer uma substituição elegível.
Valor alto, nome usado pelo fornecedor e autorização de compra não decidem a classificação sozinhos. Peça a descrição técnica do que foi executado, qual parte foi retirada, o que foi instalado e quando o equipamento ficou em condição de funcionar conforme pretendido. Uma única nota pode exigir composição por natureza.
Quando o gasto se relaciona à produção, sua destinação exige considerar as normas de custo de outros ativos, inclusive estoques. Para simplificar a conta, o exemplo usa um equipamento de apoio de empresa comercial e pressupõe que a manutenção corrente seja despesa do período, sem incorporação ao custo de estoques.
Relacione a intervenção à ficha do bem e à parte retirada
Abra uma conferência por equipamento e ordem de serviço. Relacione o código patrimonial e a identificação física ao orçamento aprovado, à nota, ao detalhamento das peças e serviços e à confirmação da execução. A aprovação do orçamento comprova uma decisão de contratar, não que a substituição aconteceu.
A ficha de preparação abaixo é uma proposta operacional. A ITG 2000 (R1), nos itens 5 a 8 e 26 a 27, orienta suporte documental, identificação e histórico dos fatos escriturados. Ela não impõe este formulário nem uma lista universal de anexos. O suporte precisa permitir reconstruir a decisão no caso concreto.
Se a descrição do fornecedor reúne manutenção, nova peça e outros serviços sem composição suficiente, peça esclarecimento antes de distribuir o total. Não aloque uma parcela ao ativo apenas para atingir um valor esperado. Informe o que está comprovado e qual parte continua sem análise concluída.
- Bem e intervenção: empresa, código patrimonial, série quando existente, local, ordem de serviço e descrição do trabalho.
- Gasto novo: peças, serviços, valores, documentos e composição do custo submetida à análise contábil.
- Componente anterior: identificação, custo histórico, depreciação e perdas acumuladas, quando existentes, e valor contábil a examinar.
- Execução: comprovação da retirada, instalação e condição de uso; destinação da peça antiga e eventual valor recuperado.
- Decisão e processamento: fundamento, responsável, data, registros autorizados e conferência posterior da ficha e do razão.
- Pendências: informação faltante, pessoa que pode fornecê-la e próxima ação.
Referência: CFC: catálogo de normas específicas, ITG 2000 (R1). Consulta em 15/11/2026. ↗
Leia também: Extrato sem identificação: como pedir contexto ao cliente
Reconhecer a peça nova exige examinar a baixa da anterior
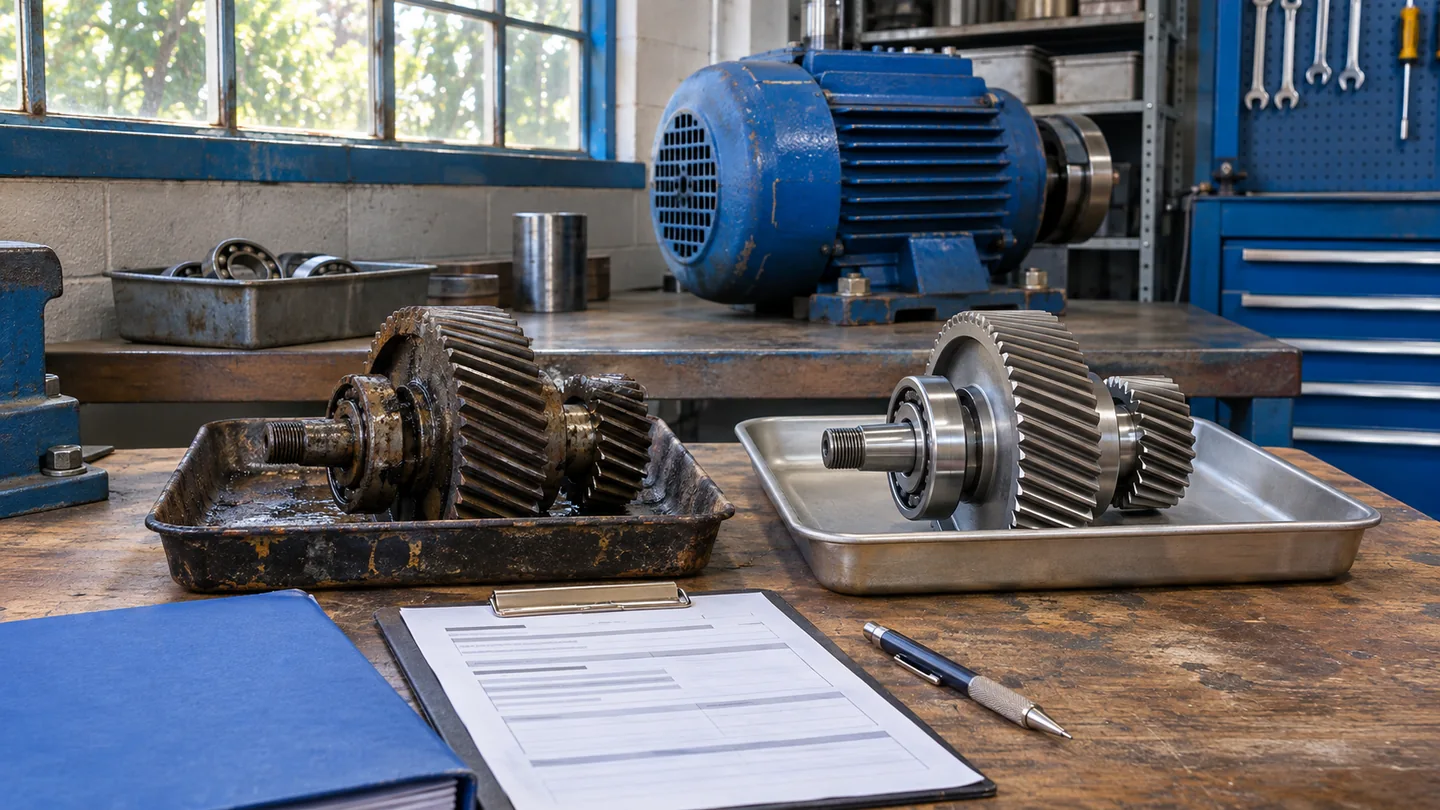
O item 70 do CPC 27 exige a baixa do valor contábil da parte substituída quando a substituição é reconhecida no ativo. Isso vale mesmo que a parte anterior não estivesse sendo depreciada separadamente. Adicionar a nota nova e conservar toda a composição antiga pode duplicar o componente no patrimônio.
Procure a origem do valor antigo na ficha, na aquisição e na composição técnica existente. Separe custo bruto, depreciação acumulada e eventuais perdas acumuladas. O que sai do valor líquido não é necessariamente o preço pago agora pela peça nova.
Quando a apuração do valor contábil anterior não é praticável, o próprio item 70 admite o custo de substituição como indicador do custo da parte na época da aquisição ou construção. Isso não autoriza copiar o preço atual como valor líquido antigo. A memória deve explicar a estimativa, a época e os efeitos acumulados considerados, sob avaliação do responsável.
Preserve também o destino da parte retirada. Sucata vendida, peça mantida para outro uso e descarte exigem seus próprios fatos e documentos. A baixa contábil não comprova recebimento pela venda nem autoriza registrar uma recuperação que ainda não existe. O exemplo seguinte pressupõe ausência de qualquer valor recuperado.
Leia também: Inventário do imobilizado: confira bens, cadastro e saldo
Exemplo fictício: R$ 34 mil pagos e aumento líquido de R$ 22 mil
Considere um equipamento de apoio de uma empresa comercial, pelo modelo de custo. Imediatamente antes da intervenção, sua ficha apresenta R$ 120.000 de custo bruto e R$ 48.000 de depreciação acumulada, com valor líquido de R$ 72.000. Não há perdas acumuladas ou outros ajustes. Os valores do componente substituído estão identificados e comprovados.
A parte antiga contém R$ 20.000 de custo histórico e R$ 12.000 de depreciação acumulada. Seu valor contábil é R$ 8.000. A nova parte custa R$ 30.000, valor já analisado como custo elegível, com os critérios de reconhecimento atendidos e a execução comprovada. Esses números não representam preços de mercado.
Uma manutenção periódica separada custa R$ 4.000 e atende à premissa de despesa do período. Todos os R$ 34.000 foram pagos e confirmados no banco. Não há venda de sucata, indenização, tributos recuperáveis pendentes de análise ou outros componentes na conta simplificada. A posição abaixo é imediatamente após a intervenção, antes de depreciação posterior.
Na ficha do imobilizado, o custo bruto passa a R$ 130.000: R$ 120.000 menos R$ 20.000 da parte retirada, mais R$ 30.000 da nova. A depreciação acumulada cai para R$ 36.000: R$ 48.000 menos R$ 12.000 referentes à parte retirada. O valor líquido fica em R$ 94.000, diferença entre R$ 130.000 e R$ 36.000.
A passagem do líquido também fecha diretamente: R$ 72.000 iniciais, menos R$ 8.000 da baixa, mais R$ 30.000 da substituição, resultam em R$ 94.000. O aumento líquido de R$ 22.000 não é uma entrada de dinheiro nem uma economia. Ele explica a mudança no valor contábil desse equipamento nas premissas adotadas.
No resultado, o recorte contém R$ 4.000 de manutenção e R$ 8.000 de perda pela baixa sem recuperação, total de R$ 12.000 de despesas e perda, antes dos demais fatos e da depreciação posterior. O desembolso confirmado é outro número: R$ 34.000. Não se lança esse total novamente como despesa só porque saiu do banco.
Se o escritório adicionasse apenas os R$ 30.000 à ficha antiga, o líquido passaria indevidamente a R$ 102.000, mantendo os R$ 8.000 do componente retirado. Se também incorporasse os R$ 4.000 de manutenção, chegaria a R$ 106.000. As duas distorções têm causas diferentes e precisam de correções identificadas.
A conta não determina vida útil, valor residual, depreciação futura ou tributos. Depois de concluir a classificação e a baixa, o responsável precisa definir o tratamento posterior do equipamento e do componente. Uma máquina voltar a funcionar não autoriza reiniciar toda a sua depreciação do zero.
Inspeção importante e revisão de estimativas exigem análise própria
O item 14 do CPC 27 trata de inspeções importantes que condicionam a continuidade da operação. Quando os critérios são atendidos, seu custo pode ser reconhecido como substituição e o valor remanescente da inspeção anterior é baixado. Essa hipótese não deve ser confundida com qualquer revisão rotineira chamada inspeção na ordem de serviço.
Se a nota cobre vários equipamentos, obtenha uma composição verificável por bem e intervenção. Não replique o total em todas as fichas. Se a nova peça ainda não foi instalada, documente o estágio efetivo e encaminhe o tratamento adequado, em vez de usar o pagamento como prova de que o equipamento já está pronto.
Vida útil, residual e método de depreciação exigem avaliação conforme o referencial aplicável. A substituição pode trazer informação relevante, mas não determina sozinha uma nova taxa. No caso de avaria, eventual perda por redução ao valor recuperável também é uma decisão própria. Não use uma troca de peça para esconder uma perda ainda não examinada.
Para conserto em garantia ou indenizado, relacione a intervenção ao acordo e ao direito de recuperação. Troca do componente, baixa anterior e reconhecimento de indenização não devem desaparecer em um único valor líquido sem explicação. O presente exemplo não resolve essas hipóteses nem promete que toda cobrança possa ser recuperada.
Leia também: Equipamento em conserto no exterior: retorno e IBS/CBS
Leia também: Vida útil revisada: como recalcular a depreciação
Confira os registros depois da decisão, sem perder a execução original
Com o tratamento aprovado, confronte a composição da nova peça com a adição registrada e a parte retirada com sua baixa. Confira separadamente custo bruto, depreciação acumulada e líquido. Um saldo líquido que parece plausível pode esconder erro no custo ou no acumulado.
Depois da execução autorizada, consulte a ficha patrimonial e o razão que alimenta o fechamento. Guarde o vínculo entre os registros, a ordem de serviço e a decisão. Uma planilha preparada pelo escritório não comprova que o cadastro foi atualizado nem que os lançamentos chegaram à escrituração.
Se o sistema gravou a adição e interrompeu antes da baixa, consulte primeiro a execução e os identificadores existentes. Corrija a etapa faltante dentro das alçadas, sem repetir toda a adição. Documente os efeitos efetivos e preserve a referência aos registros corrigidos conforme a ITG 2000 (R1), itens 31 a 36.
O pagamento permanece ligado à obrigação com o fornecedor. Se a nota foi contabilizada e depois quitada, a baixa financeira não deve gerar novamente os mesmos gastos. O escritório precisa conseguir explicar tanto a intervenção patrimonial quanto a liquidação, sem exigir que seus valores líquidos coincidam.
Leia também: Documento após o fechamento: como organizar a correção
Leia também: Pagamento agendado: quando confirmar a baixa no contas a pagar
Entregue a decisão e o que ainda depende do cliente
A conferência fica reconstruível quando outro profissional autorizado localiza o equipamento, entende o serviço, identifica o componente retirado e refaz os valores antes e depois. Se falta a composição histórica da parte antiga ou a confirmação técnica da execução, mantenha a pendência explícita. A decisão sobre o fechamento cabe ao responsável contábil, considerando relevância e evidências disponíveis.
Para acompanhar a rotina do escritório, separe intervenções com documentação recebida, análises concluídas e registros efetivamente conferidos. Uma nota recebida não encerra a intervenção. Registre reaberturas e tempo observado se quiser comparar esforço; a classificação contábil de um gasto não demonstra economia de caixa.
A my selene pode apoiar a consulta aos dados fiscais e financeiros disponíveis nas conexões autorizadas do cliente. A composição patrimonial, a informação técnica e a decisão profissional continuam dependendo de suas fontes e responsáveis. Antes de avaliar o apoio à preparação, escolha uma intervenção e confirme quais documentos estão acessíveis.
Este guia não anuncia módulo de patrimônio, laudo técnico, depreciação ou baixas contábeis automáticas pela plataforma. O próximo passo é definir qual documento falta, quem pode fornecê-lo e qual conferência permitirá concluir aquele caso.
Leia também: Auditabilidade: como explicar uma decisão contábil meses depois
Leia também: Como ganhar tempo na preparação dos dados de cada cliente
Perguntas frequentes
Uma nota chamada manutenção deve ir inteira para despesa?
A descrição genérica não decide. Separe a manutenção periódica das substituições e outras intervenções. O CPC 27 trata essas situações de forma própria, e o responsável precisa do detalhamento e das evidências para aplicar os critérios.
Só posso reconhecer uma substituição se aumentar a vida útil da máquina?
Aumento de vida útil não é condição universal isolada. Confira os critérios do item 7 e o tratamento de substituições do item 13, com probabilidade de benefícios futuros e custo mensurável de forma confiável. A conclusão depende da intervenção real.
E se a peça antiga não tinha depreciação separada?
Isso não elimina a análise de baixa prevista no item 70. Investigue a composição anterior e documente o valor contábil. A possibilidade de usar o custo de substituição como indicador do custo histórico não permite adotar automaticamente o preço novo como valor líquido antigo.
Os R$ 34 mil pagos viram R$ 34 mil de despesa?
No exemplo fictício, não. Há R$ 30 mil de custo novo elegível e R$ 4 mil de manutenção do período. A baixa sem recuperação da parte antiga acrescenta R$ 8 mil de perda. O líquido do equipamento aumenta R$ 22 mil e o recorte do resultado contém R$ 12 mil, antes de outros fatos e depreciação posterior.
Fontes consultadas
Fontes utilizadas na elaboração deste artigo.
- CPC: Pronunciamento Técnico CPC 27, revisão 22, itens 7, 10, 12 a 14, 16, 43, 51, 55, 60 a 61 e 65 a 73. Consulta em 15/11/2026. ↗
- CPC: catálogo atual do CPC 27 e link do pronunciamento vigente. Consulta em 15/11/2026. ↗
- CFC: ITG 2000 (R1), itens 5 a 8, 12, 26 a 27 e 31 a 36, escrituração e suporte dos registros. Consulta em 15/11/2026. ↗
- CFC: catálogo de normas específicas, ITG 2000 (R1). Consulta em 15/11/2026. ↗
DA LEITURA À SUA OPERAÇÃO
Prepare as evidências de uma intervenção do cliente
Conheça o escopo da my selene para escritórios e confira quais dados fiscais e financeiros autorizados podem apoiar a preparação da análise.
Conhecer a my selene para contadores